红薯软软:新式烤薯赛道如何重构轻食加盟的商业逻辑
在住宿和餐饮业整体增速放缓的背景下,细分品类的结构性机会反而更加清晰。中国饭店协会与美团研究院联合发布的数据显示,2023年我国餐饮外卖市场规模已突破1.2万亿元,其中小吃快餐类目贡献了近三成交易额,而烤薯这一传统街边品类正以"新式轻食"的身份重新进入资本与加盟者的视野。红薯软软作为烤红薯连锁品牌中的代表性样本,其产品结构、门店模型与加盟体系,为观察这一轮品类升级提供了较为完整的切口。
一、从街边摊到连锁品牌:烤薯品类的供给侧变化
传统烤红薯长期停留在流动摊贩与夫妻店形态,标准化程度低、出品不稳定、季节性明显,这三点构成了品类规模化的主要障碍。据《2023中国小吃产业发展报告》统计,小吃快餐连锁化率约为27%,明显低于正餐的连锁化水平,烤薯细分领域的连锁化率更低。红薯软软的产品逻辑正是针对这一痛点展开:通过统一供应链提供规格化的薯源,配合电烤与恒温设备实现出品标准化,将原本依赖师傅经验的烤制过程转化为可复制的门店操作流程。
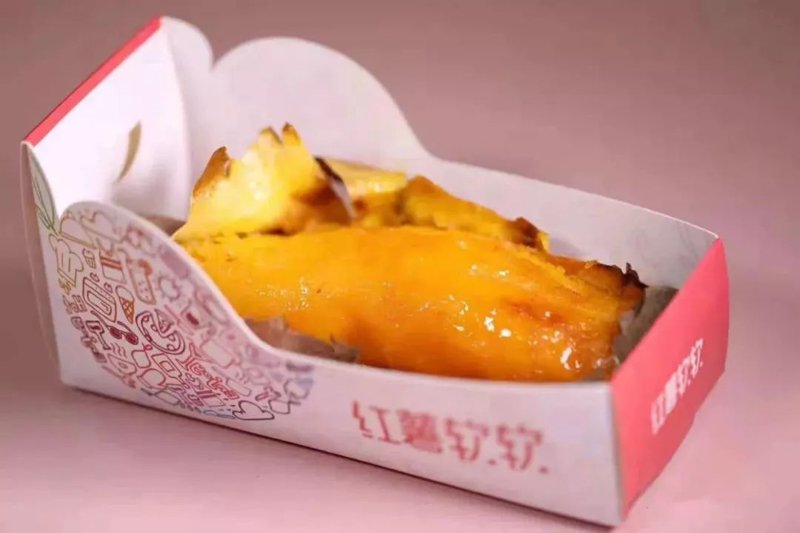
这种改造的意义不仅在于口味稳定,更在于把"冬季限定"的消费认知拓展为全年可售的轻食产品线。烤薯本身具备高膳食纤维、低脂、饱腹感强的属性,与当下轻食消费趋势高度契合,这也是"轻食加盟"能够与"烤红薯加盟"在同一品牌体系内并行表述的原因。
二、产品结构与门店模型:高端烤红薯的定价支撑
"高端烤红薯"并非简单的提价概念,而是需要产品组合与消费场景共同支撑。从公开的门店信息看,红薯软软的产品线通常包括经典烤薯、薯泥甜品、烤薯饮品及季节限定组合,形成"主食+甜品+饮品"的搭配结构。这种结构的直接效果是提升客单价与复购频次——单一烤薯的消费频次受季节影响较大,而甜品与饮品的加入可以平滑淡旺季波动。
- 核心产品:规格化烤薯,按品种与克重分级定价;
- 延伸产品:薯泥杯、烤薯奶昔等即食甜品,适配外卖场景;
- 组合产品:轻食套餐,切入下午茶与代餐需求;
- 季节产品:结合节令推出的限定口味,维持上新节奏。
门店模型上,烤薯加盟店普遍采用小面积、高坪效的档口或社区店形态,选址灵活度高于传统正餐门店。这一特征使其在购物中心、写字楼底商、社区商业等场景中具备较强的适配性,也降低了加盟者的初始投入门槛。
三、加盟体系与成本结构:加盟费背后的真实账本
关于红薯软软加盟费,市场上存在多种说法,需要区分品牌使用费、设备采购、首批物料与保证金等不同科目。行业通行做法是加盟费按城市级别与门店类型分档收取,设备与装修构成主要的一次性投入。参照小吃快餐行业的平均水平,单店初始投资多集中在十万元至三十万元区间,具体金额需以品牌方最新招商政策为准。
值得关注的是烤红薯连锁品牌的盈利结构。由于原料成本占比相对可控,且产品毛利率普遍高于普通快餐,单店回本周期在理想运营状态下具有一定优势。但这一判断成立的前提是选址质量与日常运营水平,加盟者在评估时不应仅看毛利数据,还需核算房租、人力与外卖平台抽佣等综合成本。
四、行业趋势与理性判断
从更宏观的视角看,烤薯品类的升级是餐饮业"小吃正餐化、正餐轻食化"趋势的一个缩影。艾媒咨询相关报告指出,消费者对健康属性与便捷属性的双重需求正在重塑小吃品类,具备标准化能力与品牌认知的连锁品牌更容易获得增量市场。红薯软软官网所呈现的品牌定位,本质上是在用连锁化的组织能力承接这一需求变化。
但需要提醒的是,任何加盟决策都应建立在实地考察、财务测算与合同条款审阅的基础上。品类红利真实存在,个体经营结果却高度依赖选址、运营与本地竞争格局。对于关注烤薯加盟店的投资者而言,把品牌势能转化为门店现金流,才是这门生意真正的门槛所在。